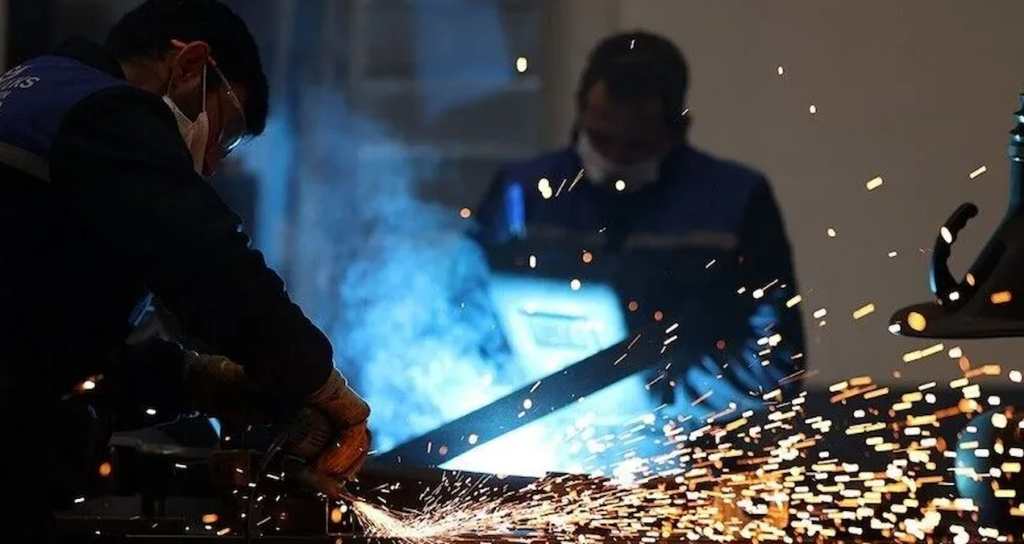
İstanbul Sanayi Odası tarafından açıklanan Türkiye İmalat PMI verilerine göre, ağustosta 48,1 olan manşet endeks Eylül 2026 döneminde 47,9 seviyesine indi. Eşik değer kabul edilen 50 puanın altında kalan gösterge, Orta Doğu kaynaklı jeopolitik gelişmelerin gölgesinde imalat sanayisindeki ılımlı yavaşlama eğiliminin devam ettiğini ortaya koydu.
Bölgesel çatışmaların tetiklediği belirsizlik ortamı hem yurt içi hem de uluslararası talep dinamiklerini olumsuz etkiledi. Yeni siparişler ile ihracat talebindeki zayıflamaya bağlı olarak sanayiciler, toplam üretim miktarlarını art arda dördüncü ayda da aşağı yönlü revize etti.
Jeopolitik risklerin petrol, yakıt ve lojistik giderleri ile ham madde fiyatlarını tırmandırması, üreticilerin maliyet yükünü ağırlaştırdı. Bu gelişmeyle birlikte girdi maliyetleri ve nihai ürün fiyatları enflasyonu son dört ayın en yüksek düzeyine tırmandı. Deniz taşımacılığındaki aksamalar ve ham madde eksiklikleri ise tedarikçilerin teslimat sürelerinin uzamasında rol oynadı.
Sektörel Ayrışmada Gıda İmalatı Öne Çıktı
İncelemeye alınan 10 sanayi kolundan 9’unda imalat hacmi gerilerken, gıda sektörü 7 ay aradan sonra üretimini artıran tek alan oldu. Üretim temposundaki en belirgin yavaşlama kimyasal, plastik ve kauçuk ürünlerinde görülürken, yeni sipariş alımında artış yakalayan tek dal yine gıda ürünleri oldu. Siparişlerdeki en sert daralma ise ağaç ve kağıt ürünleri sektöründe gerçekleşti.
Dış talep cephesinde gıda ile kara ve deniz taşıtları sektörleri yeni ihracat siparişlerini artırmayı başardı. İstihdam tarafında izlenen 10 sektörden sadece ikisinde kadro genişlemesi yaşandı. Kara ve deniz taşıtları üreticileri çalışan sayısını üst üste beşinci ay yükseltirken, elektrikli ve elektronik ürünler sektöründe istihdam son üç ayda ikinci kez yukarı yönlü hareket etti.
Açıklamada görüşlerine yer verilen S&P Global Market Intelligence Ekonomi Direktörü Andrew Harker, Orta Doğu’daki savaş devam ederken, Türk imalatçıları eylül ayında da bu durumun etkilerini hissetmeye devam ettiğini belirtti.
Üçüncü çeyrek boyunca görünüm önemli bir değişim göstermedi ve jeopolitik koşullara ilişkin belirsizlik sektörde büyümeyi sınırlamayı sürdürdü. Bununla birlikte, PMI’ın üçüncü çeyrek ortalamasının ikinci çeyreğin hafif üzerinde olması toparlanmaya yönelik bazı temkinli sinyaller verdi.